E-Book Series
Repricing Risk, Revealing the Winners เมื่อการปรับฐาน ยิ่งทำให้หุ้นคุณภาพโดดเด่น
Wealth Signal ประจำเดือนส.ค. 69
อ่านกลยุทธ์ฉบับเต็ม
เดือนกรกฎาคมที่ผ่านมา ตลาดการเงินโลกปรับฐาน จากแรงขายในหุ้นกลุ่มเทคโนโลยีและเซมิคอนดักเตอร์ หลังเกิดความกังวลด้านเครดิตของผู้ให้บริการคลาวด์รายใหญ่ (Hyperscaler) และการลดสถานะการลงทุนที่ใช้เงินกู้ (Deleveraging) ในการลงทุนหุ้นกลุ่มดังกล่าว ตลอดจนแรงเรียกหลักประกัน (Margin Call) แต่ด้วยภาวะการเงินโดยรวมที่ไม่ตึงตัวมากนัก จึงสะท้อนถึงการปรับฐานจากสภาพคล่อง (Liquidity-driven Correction) มากกว่าสัญญาณสิ้นสุดของวัฏจักรขาขึ้น
ขณะเดียวกัน ความตึงเครียดระหว่างสหรัฐฯ และอิหร่านที่ยังเอาแน่เอานอนไม่ได้ ทำให้ราคาน้ำมัน อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ มีความผันผวน และความกังวลเงินเฟ้อปรับสูงขึ้น ขณะที่เงินทุนยังคงหมุนออกจากหุ้นเติบโตเข้าสู่กลุ่มพลังงาน กลุ่มการเงิน และกลุ่มป้องกันประเทศ (Defense) อย่างต่อเนื่อง ผ่านกระแสการหมุนกลุ่มอุตสาหกรรม (Sector Rotation)
ความกังวลด้านเครดิต.. คือจุดเริ่มต้นของความเสี่ยงรอบใหม่หรือไม่?
แม้ความกังวลด้านเครดิตมีแนวโน้มกดดันตลาดในระยะสั้น และอาจนำไปสู่การขยายตัวของส่วนต่างผลตอบแทนหุ้นกู้เสี่ยงสูงของสหรัฐฯ (US HY OAS) รวมถึงแรงขายจากการลดสถานะที่ใช้เงินกู้ (Deleveraging) แต่เหตุการณ์ดังกล่าว Yuanta CIO ประเมินว่าเป็น การปรับฐานจากสภาพคล่อง (Liquidity-driven Correction) มากกว่าการเปลี่ยนแนวโน้มของตลาด
ขณะที่การประชุม Jackson Hole เดือนสิงหาคมนั้นเราประเมินว่าจะมีผลกระทบที่จำกัด เพราะทิศทางของ Kevin Warsh ยืนกรานจะไม่ให้ Guidance การปรับทิศทางดอกเบี้ยไม่ชัดเจน ทำให้นักลงทุนหันมาให้น้ำหนักกับคุณภาพเครดิตและงบดุลมากขึ้น โดยเราประเมินว่า ปัจจัยที่ยังคงเป็นตัวแปรสำคัญในการกำหนดทิศทางผลตอบแทนในระยะกลางถึงระยะยาว คือ การปรับประมาณการกำไรต่อหุ้น (EPS Revision) ไม่ใช่ความผันผวนในภาวะด้านเครดิตเพียงอย่างเดียว
วัฏจักรเซมิคอนดักเตอร์ กำลังขยายกำลังการผลิต ไม่ใช่ช่วงสิ้นสุดของการเติบโต
ปัจจัยพื้นฐานของอุตสาหกรรมเซมิคอนดักเตอร์ยังคงแข็งแกร่ง โดยการลงทุนโครงสร้างพื้นฐานด้าน AI เริ่มเปลี่ยนเป็นรายได้และกำไรที่จับต้องได้ (The Buildout Starts Paying Off) สะท้อนผ่านผลประกอบการของ AWS, Azure และ Google Cloud ที่เติบโตต่อเนื่อง พร้อมอัตรากำไรที่ปรับดีขึ้น
ขณะเดียวกัน ความต้องการลงทุนด้าน AI ไม่ได้จำกัดอยู่เพียง GPU แต่ขยายไปยัง CPU หน่วยความจำ ระบบเครือข่าย และกระบวนการบรรจุภัณฑ์และทดสอบชิป ส่งผลให้บริษัทในห่วงโซ่อุปทานอย่าง TSMC, ASML, Tokyo Electron, Lam Research, Advantest และ ASE Technology ต่างเร่งขยายกำลังการผลิตและปรับเพิ่มเป้าหมายธุรกิจ เพื่อรองรับอุปสงค์ที่ยังเติบโตต่อเนื่อง
ภายใต้บริบทดังกล่าว Yuanta CIO ยังคงมุมมองการลงทุนในหุ้นด้วยน้ำหนักมากกว่าตลาด เมื่อเปรียบเทียบกับสินทรัพย์อื่น โดยเน้นการคุมสัดส่วน และใช้จังหวะการปรับฐานทยอยสะสมหุ้นในกลุ่ม AI มากกว่าการไล่ราคา จากปัจจัยพื้นฐานที่ยังแข็งแกร่งและราคาหุ้นที่เริ่มมีส่วนลดให้เห็น
กลยุทธ์การลงทุนแบบ Core & Satellite Portfolio
สำหรับ Core Portfolio มีสัดส่วน 60–80% เพื่อเป็นฐานการเติบโตของพอร์ตในระยะยาว โดยเน้นทยอยลงทุนและปรับสมดุลพอร์ตสม่ำเสมอ พร้อมให้น้ำหนักการลงทุนในธีมที่ได้รับมุมมองเชิงบวกในระดับสูง
ขณะที่ Satellite Portfolio ด้วยสัดส่วน 20–40% เพื่อเพิ่มโอกาสสร้างผลตอบแทนจากการลงทุนเชิงรุก โดยใช้กลยุทธ์ทยอยซื้อเมื่อราคาปรับตัวลงประมาณ 5–10% ต่อสถานะ พร้อมปรับพอร์ตในธีม Smart Grid ด้วยการนำ VRT01 ออก และเพิ่ม ETN23 เข้ามาทดแทน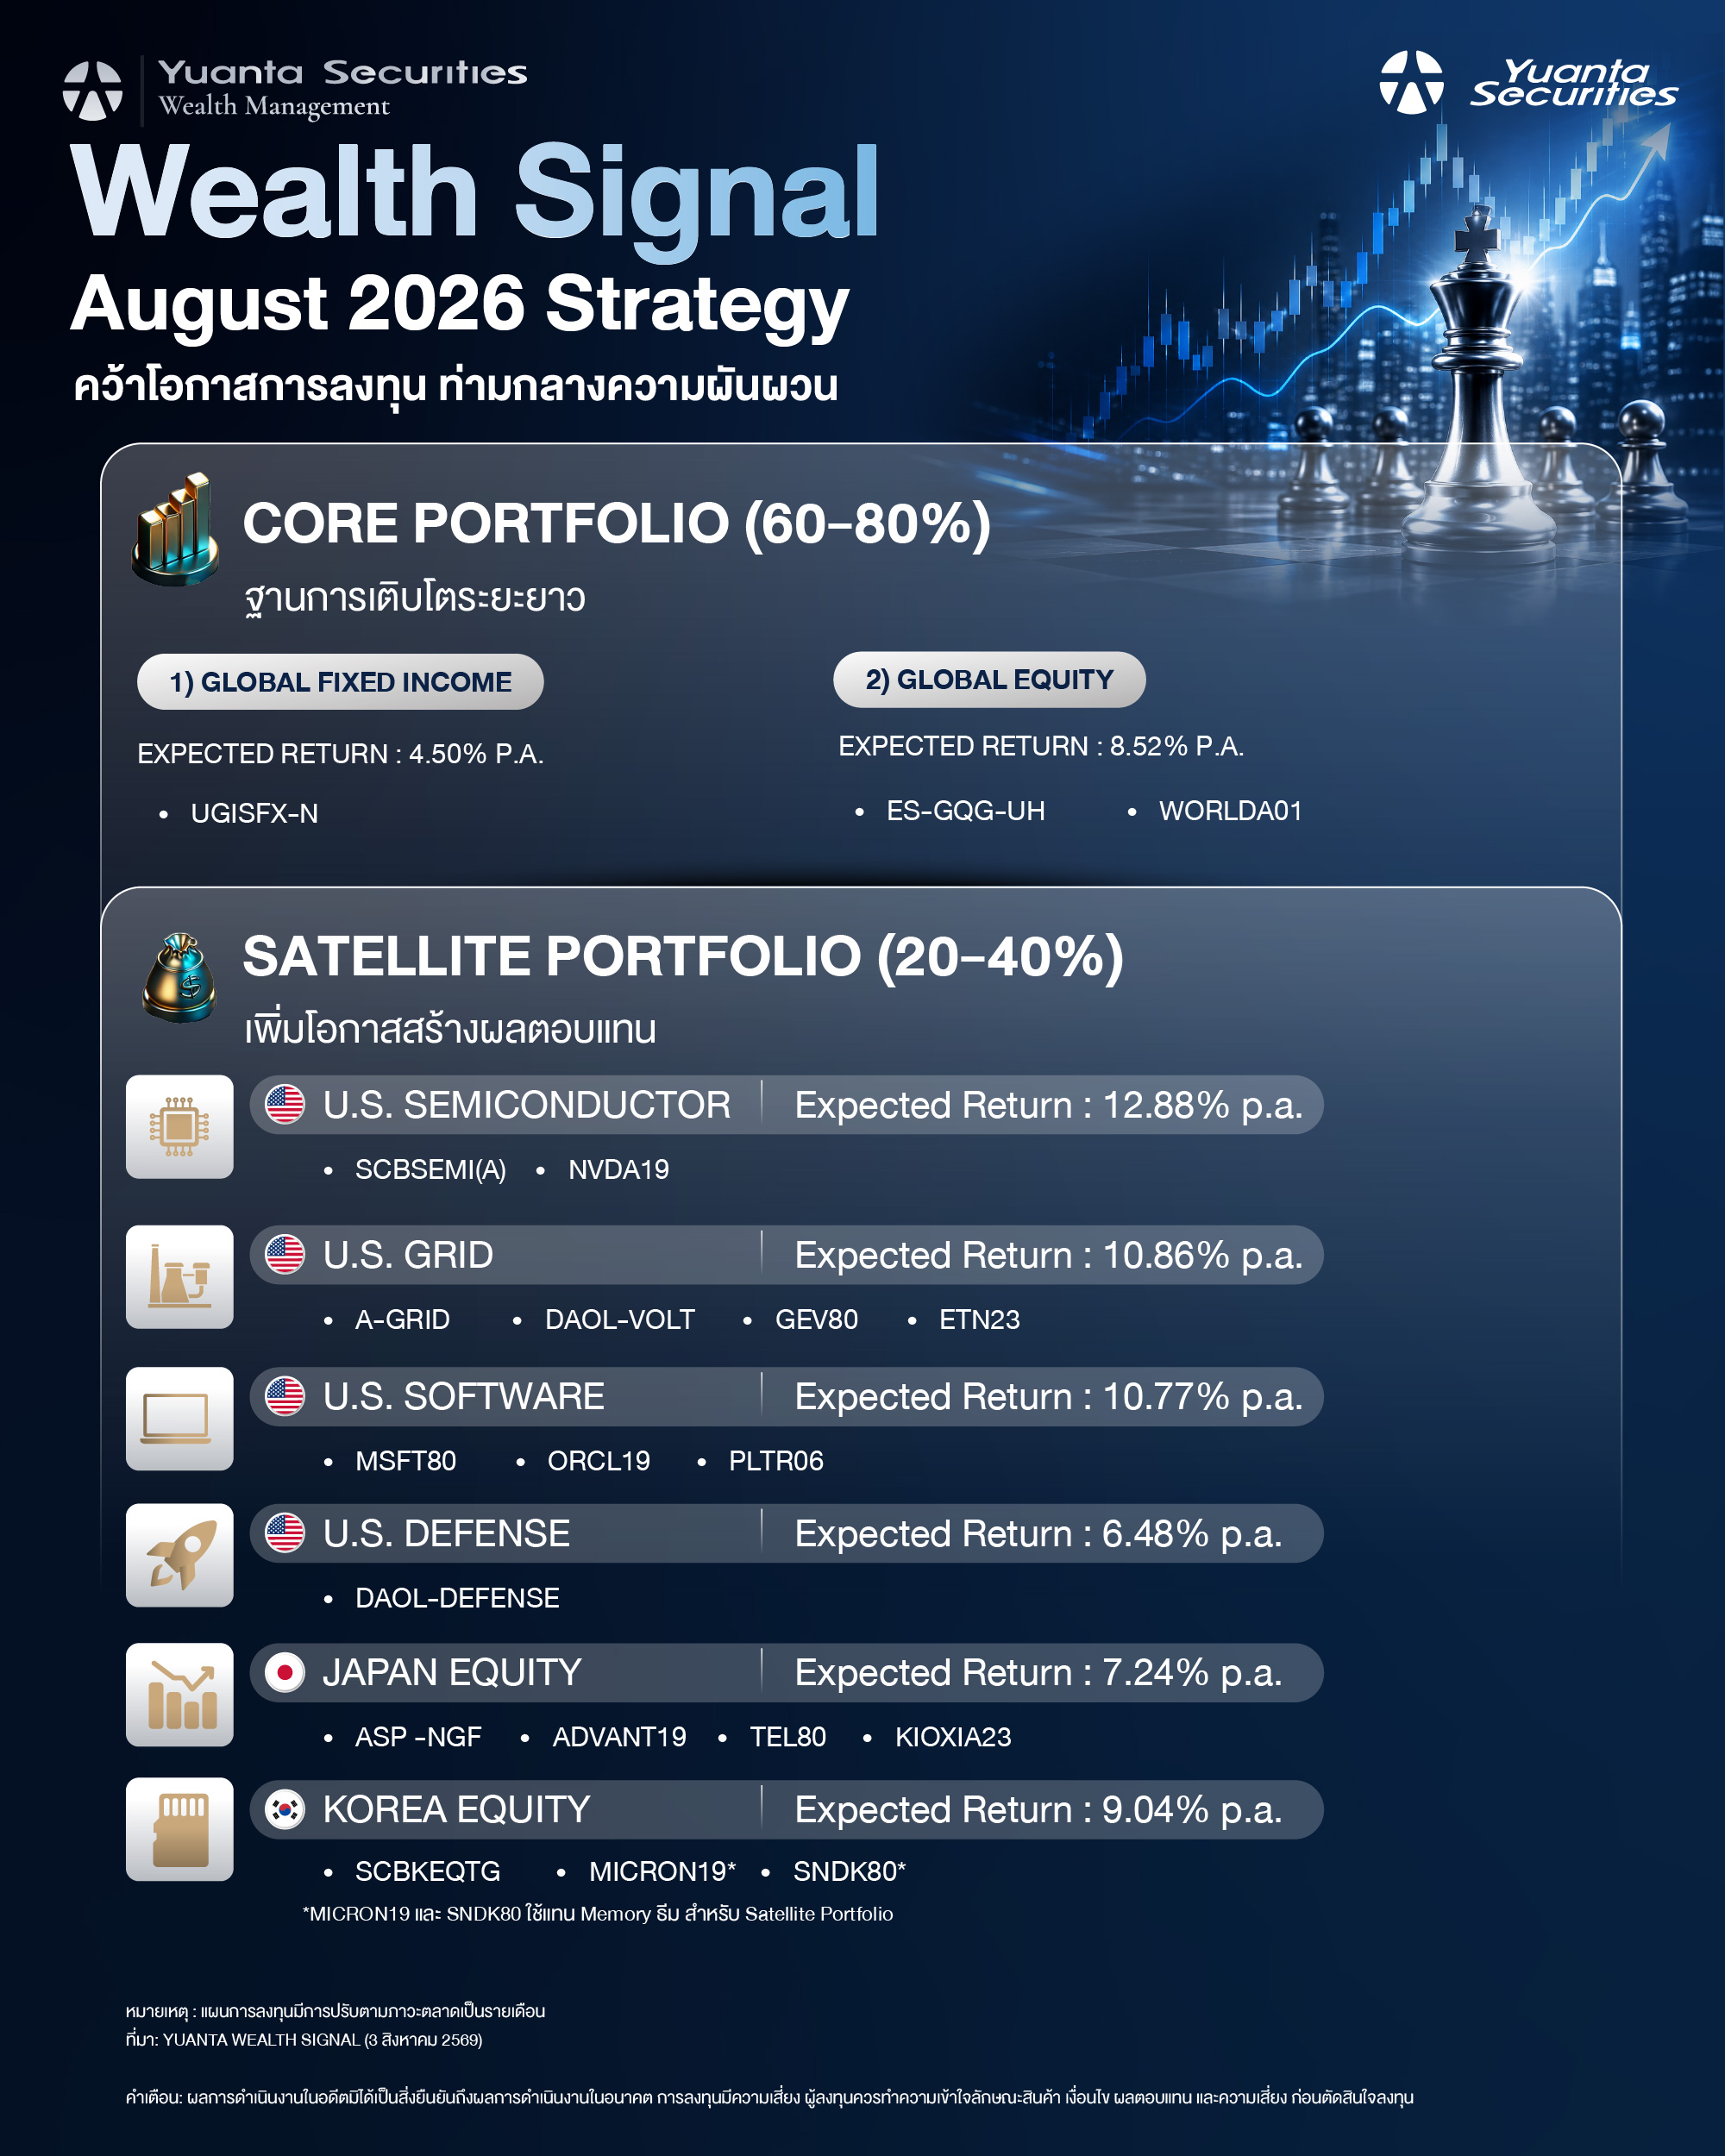
คำเตือน : ผลการดำเนินงานในอดีตมิได้เป็นสิ่งยืนยันถึงผลการดำเนินงานในอนาคต การลงทุนมีความเสี่ยง ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไข ผลตอบแทน และความเสี่ยง ก่อนตัดสินใจลงทุน
23 เล่ม · เลือกอ่านได้เลย