E-Book Series
Do not confuse the weather with the climate เมื่อความผันผวนระยะสั้น ไม่ใช่แนวโน้มระยะยาว
WealthSignal ประจำเดือนก.ค. 69
อ่าน Paper
เดือนมิถุนายนที่ผ่านมา ตลาดหุ้นโลกเคลื่อนไหวผันผวนอย่างมาก โดยดัชนีปรับขึ้นทดสอบระดับสูงสุดใหม่ในช่วงต้นเดือน ก่อนปิดเดือนลดลงราว 0.91% ท่ามกลางปัจจัยกดดันหลายด้าน จากทั้งความไม่แน่นอนของการเจรจาระหว่างอิหร่านและสหรัฐฯ และธนาคารกลางสหรัฐ (Fed) ที่ส่งสัญญาณเชิงเข้มงวด (Hawkish) มากขึ้น รวมไปถึงแรงขายทำกำไรและการสลับลงทุน (Sector Rotation) ในช่วงปลายเดือน
เงินเฟ้อสหรัฐฯ จะกลายเป็น 2nd round effect หรือไม่?
ตลาดกำลังกังวลถึงประเด็นเงินเฟ้อของสหรัฐฯ ที่จะทำให้ Fed ต้องกลับไปขึ้นอัตราดอกเบี้ย แต่ทางทีม Yuanta CIO ประเมินว่า เงินเฟ้อรอบนี้ต่างจากปี 2022 เพราะไม่ได้เกิดจากอุปสงค์ (Demand) ที่ร้อนแรงทั้งระบบ แต่เกิดจากปัญหาอุปทานชะงักงัน (Supply shock) ซึ่งมีต้นตอหลักมาจากมาตรการภาษีนำเข้า (Tariff) และราคาพลังงาน (Energy)
จุดสำคัญจึงไม่ได้อยู่แค่ที่ผลกระทบจากต้นทุนภาษีนำเข้าจะทยอยลดลง จากการสิ้นสุดหรือถูกแทนที่ด้วยมาตราใหม่ แต่ยังอยู่ที่การส่งผ่านของราคาพลังงานสู่เงินเฟ้อพื้นฐาน (Core Inflation) ซึ่งมีแนวโน้มไม่รุนแรงมากพอ ที่จะบีบให้ Fed ต้องปรับขึ้นอัตราดอกเบี้ยอย่างต่อเนื่อง และมีความเป็นไปได้สูงที่เควิน วอร์ช ประธาน Fed คนปัจจุบัน จะใช้ Task Force เพื่อชะลอการตัดสินใจขยับอัตราดอกเบี้ยออกไป
การลงทุน AI Ecosystem ที่กำลังขยายออกจาก Hyperscaler
จับตา Agentic AI และ AI Infrastructure Cycle ที่กำลังขยายจาก Hyperscaler ไปสู่ Enterprise และ Sovereign AI ทำให้อุปสงค์ (Demand) ไม่ได้พึ่งพิงแค่ผู้ให้บริการคลาวน์เซอร์วิส (CSP) เพียงกลุ่มเดียวอีกต่อไป
ขณะเดียวกัน Earnings momentum ของ S&P 500 ยังแข็งแรง โดยในไตรมาส 2 ปี 2026 การเติบโตของกำไรต่อหุ้น (EPS growth) ถูกคาดว่า จะโตมากกว่า 20% ต่อเนื่องจากไตรมาสก่อน และแรงส่งยังอยู่ในกลุ่ม Technology, Semiconductor, Memory และ AI Infrastructure เป็นหลัก ซึ่งตัวแปรสำคัญในเดือนนี้ คือ “การรายงานผลประกอบการของบริษัทจดทะเบียน” หลังราคาหุ้นโดยรวมเริ่มปรับตัวลดลงมา
ภายใต้บริบทดังกล่าว Yuanta CIO ยังคงมุมมองการลงทุนในหุ้นด้วยน้ำหนักมากกว่าตลาด เมื่อเปรียบเทียบกับสินทรัพย์อื่น โดยเน้นใช้จังหวะการปรับฐานทยอยสะสมหุ้น กลุ่ม AI แทนการไล่ซื้อในเดือนนี้
กลยุทธ์การลงทุนแบบ Core & Satellite Portfolio
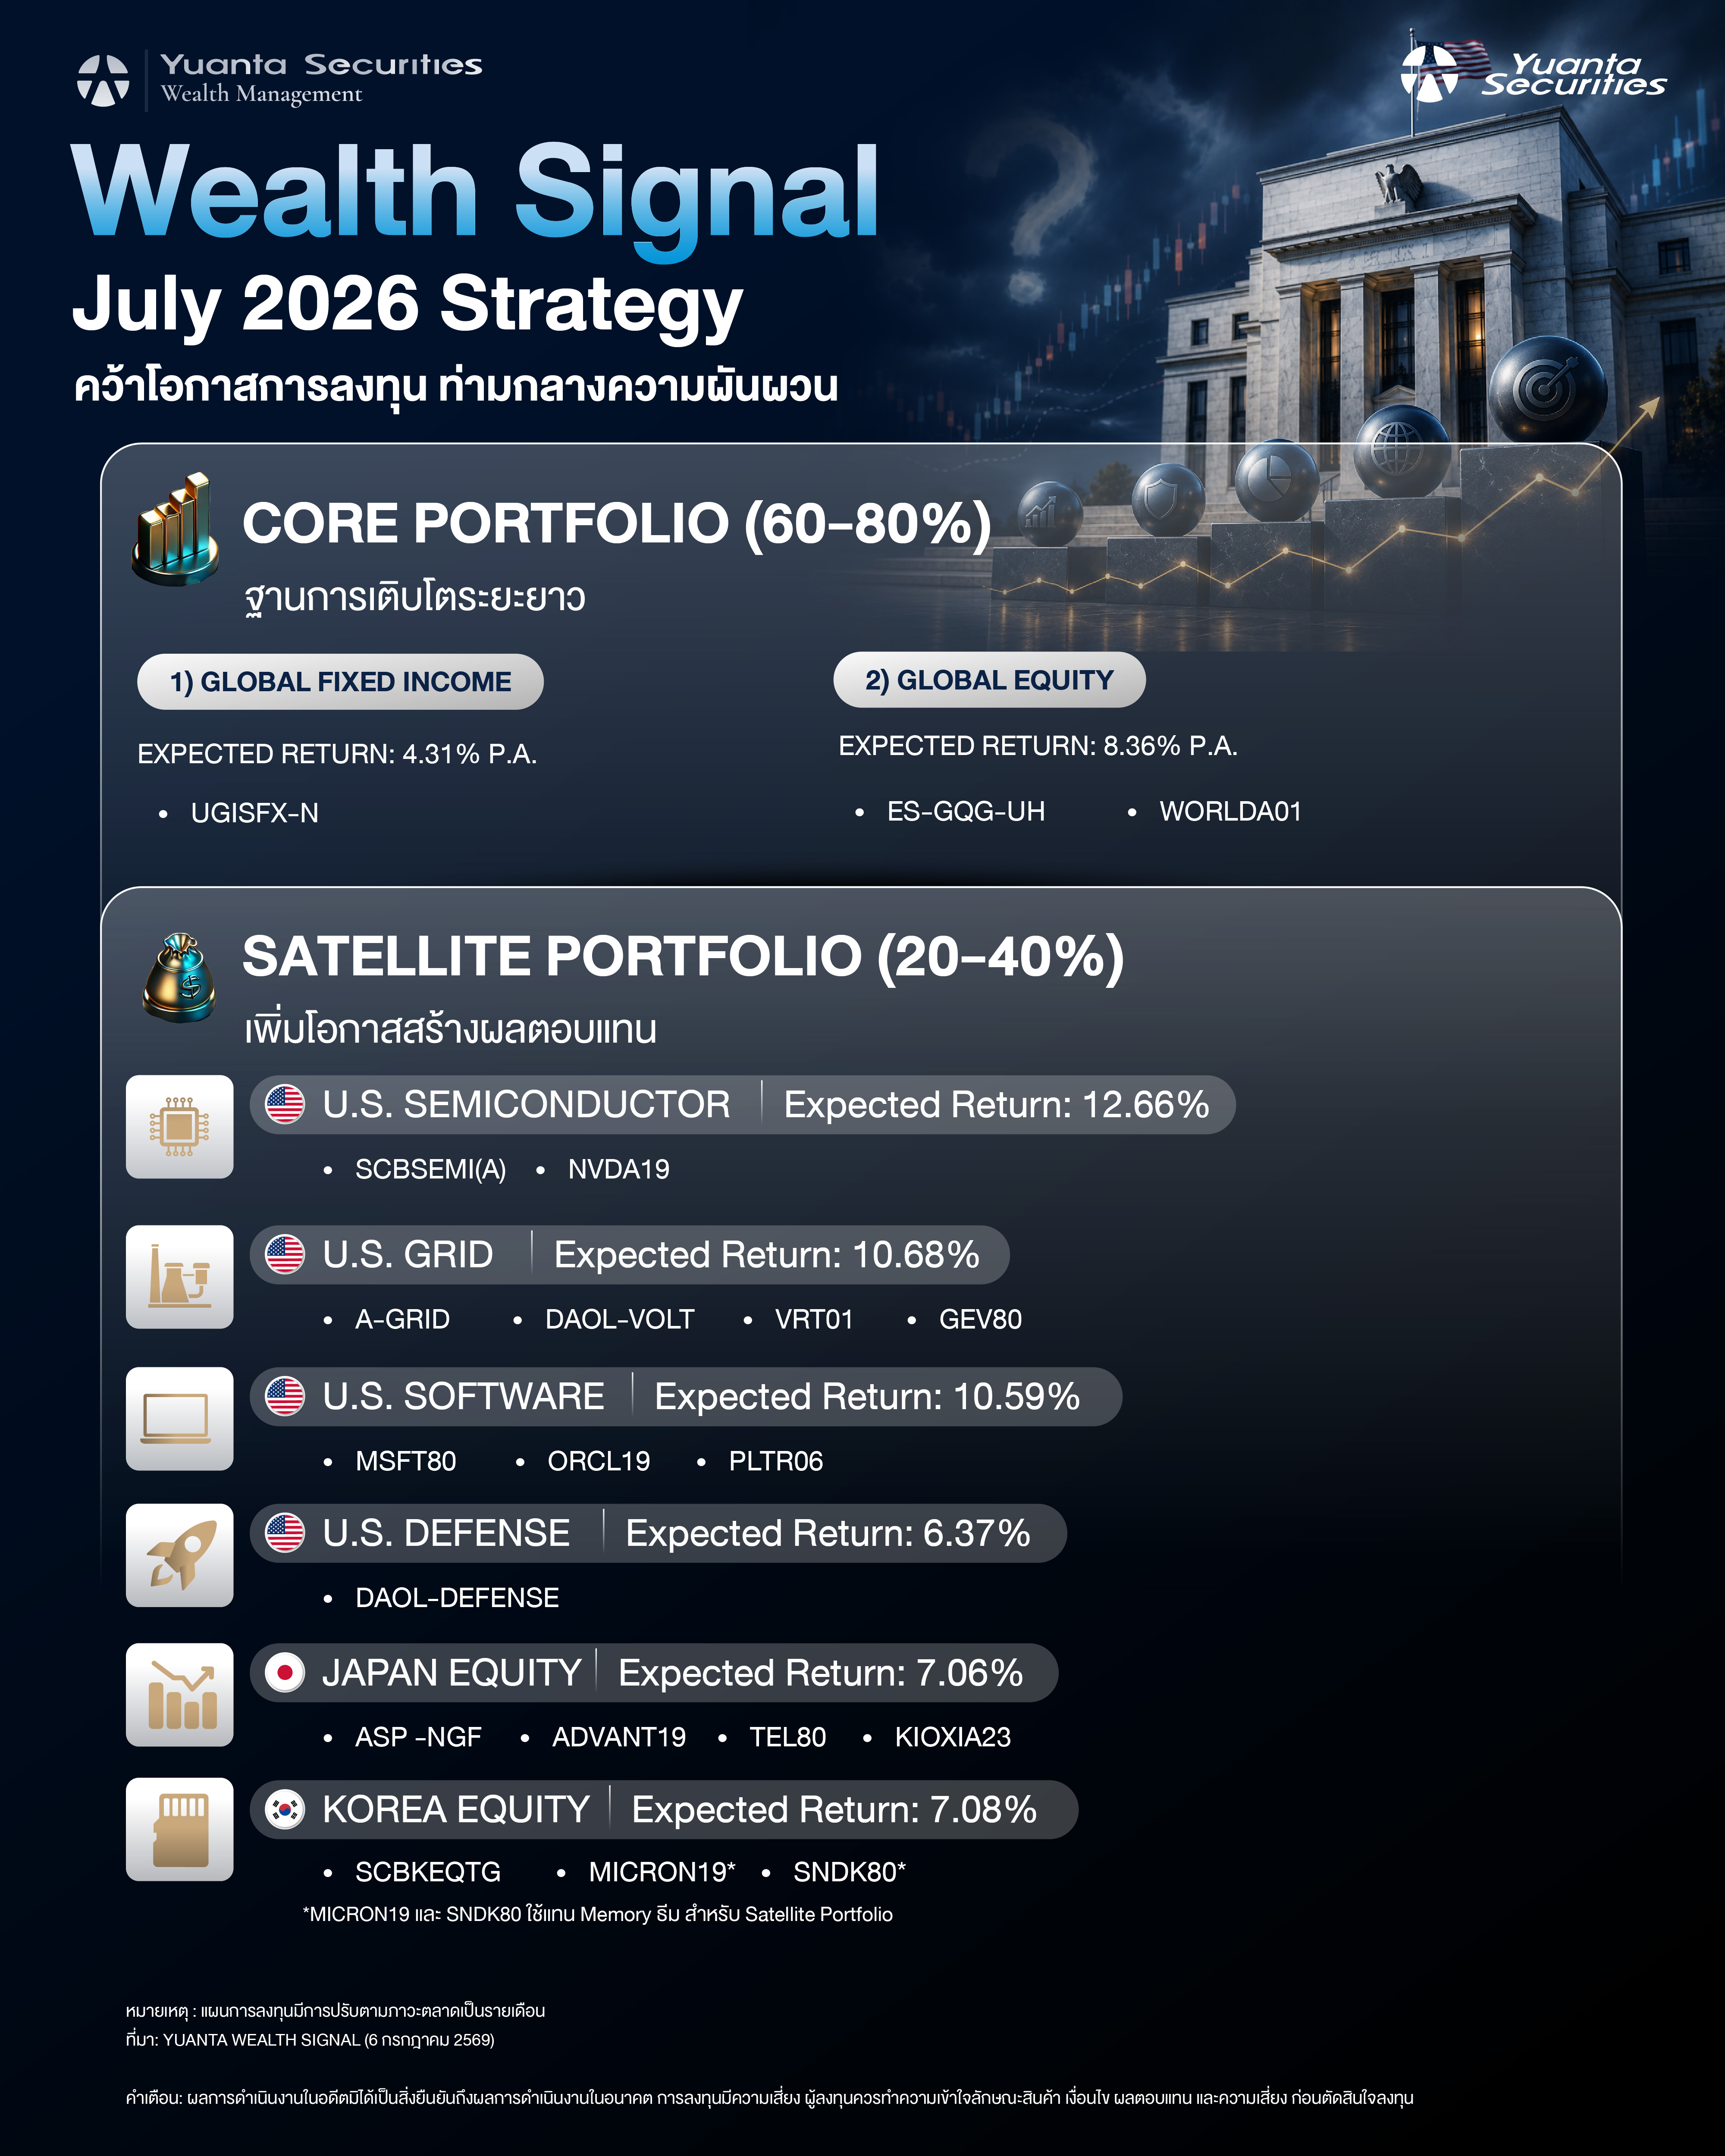
สำหรับ Core Portfolio มีสัดส่วน 60-80% เพื่อเป็นฐานการเติบโตระยะยาวผ่านการลงทุนในสินทรัพย์หลัก เช่น Global Equity และ Global Fixed Income พร้อมทยอยลงทุน และการปรับสมดุลพอร์ตอย่างสม่ำเสมอ
ขณะที่ Satellite Portfolio ด้วยสัดส่วนอีก 20-40% เพื่อเพิ่มโอกาสสร้างผลตอบแทนจากธีม ที่มีศักยภาพเติบโตสูง โดยเฉพาะ AI Investment, Semiconductor Supply Chain, Software, Smart Grid รวมไปถึงตลาดที่ได้รับประโยชน์จากการลงทุนด้านเทคโนโลยีอย่าง ญี่ปุ่นและเกาหลีใต้
คำเตือน: ผลการดำเนินงานในอดีตมิได้เป็นสิ่งยืนยันถึงผลการดำเนินงานในอนาคต การลงทุนมีความเสี่ยง ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไข ผลตอบแทน และความเสี่ยง ก่อนตัดสินใจลงทุน
หมายเหตุ : แผนการลงทุนมีการปรับตามภาวะตลาดเป็นรายเดือน
ที่มา: Yuanta Wealth Signal (6 กรกฎาคม 2569)
23 เล่ม · เลือกอ่านได้เลย