E-Book Series
Midterm Election Return of the Blue จับตาสัญญาณก่อนเลือกตั้ง ที่อาจเปลี่ยนภาพตลาดในระยะถัดไป | WealthSignal ประจำเดือนต.ค. 69
Wealth Signal ประจำเดือนตุลาคม 2569
Wealth Signal ประจำเดือนตุลาคม 2569
เดือนกันยายนที่ผ่านมา ตลาดการเงินโลกเผชิญแรงกดดัน จากทั้งราคาน้ำมันและอัตราผลตอบแทนพันธบัตร (Bond Yield) ที่ปรับตัวสูงขึ้น หลังธนาคารกลางสหรัฐฯ (Fed) ปรับขึ้นอัตราดอกเบี้ย 0.25% สู่กรอบ 3.75–4.00% พร้อมส่งสัญญาณว่ายังมีโอกาสปรับขึ้นอัตราดอกเบี้ยเพิ่มเติมภายในปีนี้
ส่งผลให้ UST 10Y ปรับขึ้นสู่ 5.29% สูงสุดนับตั้งแต่ปี 2007 ขณะที่ดอลลาร์แข็งค่า กดดันหุ้นโลก ตราสารหนี้ และทองคำ อย่างไรก็ตาม หุ้นเทคโนโลยียังโดดเด่น สะท้อนว่าตลาดให้น้ำหนักกับกลุ่มที่มีแรงส่งของกำไร (Earnings Momentum) มากขึ้น
สำหรับเดือนตุลาคม ตลาดจับตาความไม่แน่นอนก่อนการเลือกตั้งกลางเทอมสหรัฐฯ ควบคู่กับฤดูกาลประกาศผลประกอบการ ซึ่งจะเป็นสองปัจจัยสำคัญต่อทิศทางตลาดในระยะถัดไป
เลือกตั้งกลางเทอมสหรัฐฯ ตัวแปรสำคัญต่อ Term Premium และทิศทางตลาด
เนื่องจากนักลงทุนจะทยอยประเมินผลการเลือกตั้งที่อาจมีนัยต่อทิศทางนโยบายการคลัง (Fiscal Policy) และปริมาณการออกพันธบัตรรัฐบาลสหรัฐฯ (Treasury Supply) ซึ่งส่งผลต่อส่วนชดเชยความเสี่ยงจากการถือพันธบัตรระยะยาว (Term Premium) และอัตราผลตอบแทนพันธบัตร (Bond Yield) ในที่สุด
ด้วยเหตุนี้ ในช่วงก่อนการเลือกตั้ง ความไม่แน่นอนต่อทิศทางนโยบายอาจทำให้ Term Premium อยู่ในระดับสูง และเพิ่มความผันผวนให้กับตลาด จึงทำให้การเลือกตั้งวันที่ 3 พฤศจิกายน เริ่มมีบทบาทต่อการกำหนดทิศทางตลาดตั้งแต่ก่อนเข้าสู่วันเลือกตั้ง
อย่างไรก็ตาม Yuanta CIO ประเมินว่า เมื่อผลการเลือกตั้งมีความชัดเจนมากขึ้น ความไม่แน่นอนด้านนโยบายมีแนวโน้มลดลง และ Term Premium อาจเริ่มผ่อนคลาย ดังนั้น จุดเข้าลงทุนในตลาดหุ้นที่น่าสนใจ คือ ช่วงเดือนตุลาคมซึ่งเป็นช่วงก่อนเลือกตั้ง และคาดว่าหลังการเลือกตั้งตลาดจะสามารถฟื้นตัวขึ้นได้ตามผลประกอบการ
เข้าสู่ High Season ของตลาดหุ้น พร้อมแรงหนุนจาก Earnings Momentum ที่แข็งแกร่ง
ปัจจัยที่จะเข้ามาถ่วงดุลแรงกดดันจากภาพมหภาค คือ แนวโน้มผลประกอบการของบริษัทจดทะเบียนที่ยังแข็งแกร่ง ประกอบกับไตรมาส 4 ถือเป็นช่วงที่ฤดูกาล (Seasonality) ของตลาดหุ้นสหรัฐฯ อยู่ในระดับที่ดี
โดยในช่วง 10 ปีที่ผ่านมา ดัชนี S&P 500 ให้ผลตอบแทนเป็นบวกในไตรมาส 4 ถึง 9 จาก 10 ปี เฉลี่ยประมาณ 4.90% ขณะที่ในปีที่ประมาณการกำไรไตรมาส 3 ถูกปรับเพิ่ม ตลาดให้ผลตอบแทนในไตรมาส 4 เฉลี่ยถึง 8.98%
สำหรับปีนี้ ประมาณการกำไรไตรมาส 3 (Q3 Earnings Revision) ถูกปรับเพิ่มขึ้น 2.08% ขณะที่บริษัทจำนวน 72 แห่งให้แนวโน้มกำไรต่อหุ้นเชิงบวก (Positive EPS Guidance) ซึ่งเป็นระดับสูงที่สุดนับตั้งแต่เริ่มเก็บข้อมูลในปี 2006 และสูงกว่าค่าเฉลี่ย 5 ปี ที่ 42 บริษัทอย่างชัดเจน โดยแรงส่งของกำไรยังนำโดยกลุ่มเทคโนโลยี เซมิคอนดักเตอร์ และชิปหน่วยความจำ
ภาพดังกล่าวสะท้อนว่า แม้ตลาดอาจยังผันผวนก่อนการเลือกตั้ง แต่ปัจจัยพื้นฐานด้านกำไรยังเป็นแรงสนับสนุนสำคัญ Yuanta CIO จึงมองว่าความผันผวนในช่วงนี้เป็นจังหวะสำหรับการทยอยสะสมกลุ่มที่มีความชัดเจนของแนวโน้มกำไร (Earnings Visibility) สูง มากกว่าการลดความเสี่ยงออกจากตลาดทั้งหมด
วัฏจักร AI เดินหน้าต่อ จากความต้องการสู่การล็อกกำลังการผลิตระยะยาว
นอกจากแนวโน้มผลประกอบการที่แข็งแกร่งแล้ว วัฏจักร AI ยังมีสัญญาณเชิงบวกต่อเนื่อง โดยความต้องการด้าน AI กำลังเปลี่ยนจากการคาดการณ์ (Forecast) ไปสู่การลงทุนโครงสร้างพื้นฐานและการล็อกกำลังการผลิตจริงในระยะยาว (Infrastructure Commitment)
การเติบโตของการใช้งาน AI และการสร้างรายได้ที่เร็วกว่าคาด ทำให้ผู้ให้บริการจำเป็นต้องเร่งล็อกกำลังการผลิต (Capacity) ล่วงหน้า เพื่อรองรับความต้องการประมวลผลที่เพิ่มขึ้น ส่งผลให้โอกาสการเติบโตไม่ได้จำกัดอยู่เพียงชิปประมวลผล แต่ขยายไปยังระบบคลาวด์ (Cloud) ระบบประมวลผล (Compute) ชิปหน่วยความจำ (Memory) ระบบเครือข่าย (Networking) และโครงสร้างพื้นฐาน AI ในวงกว้างมากขึ้น
ขณะเดียวกัน ภาวะอุปทานของชิปหน่วยความจำที่ยังมีแนวโน้มตึงตัวในระยะข้างหน้า ยิ่งช่วยเพิ่มความชัดเจนต่อแนวโน้มการเติบโตของโครงสร้างพื้นฐาน AI (AI Infrastructure) และวัฏจักรชิปหน่วยความจำ (Memory Cycle) ในระยะยาว
ภายใต้บริบทดังกล่าว Yuanta CIO ยังคงแนะแนวทางคัดเลือกสินทรัพย์ (Selective) กระจายความเสี่ยง (Diversify) และทยอยสะสมเมื่อราคาอ่อนตัว (Buy on Weakness) โดยมองว่า ทิศทางตลาดจะขึ้นอยู่กับทั้งความผันผวนก่อนการเลือกตั้ง และแรงส่งจากผลประกอบการที่ยังแข็งแกร่ง จึงเน้นเลือกลงทุนในสินทรัพย์ที่มีปัจจัยพื้นฐานแข็งแกร่ง ท่ามกลางความผันผวนของตลาด
ตลาดหุ้น ยังมีแรงสนับสนุนจากแนวโน้มกำไรที่แข็งแกร่ง โดยเน้นกลุ่มที่มีความชัดเจนของแนวโน้มกำไร (Earnings Visibility) สูง และได้รับประโยชน์จากการเติบโตของวัฏจักร AI ขณะที่ความผันผวนของตลาดยังเป็นจังหวะสำหรับการทยอยสะสม
ตราสารหนี้ ยังคงระมัดระวังในช่วงก่อนการเลือกตั้ง เนื่องจาก Term Premium และ Bond Yield ยังสร้างแรงกดดัน โดยเน้นกลยุทธ์ล็อกอัตราผลตอบแทน (Yield Locking) มากกว่าการเก็งกำไรจากทิศทางดอกเบี้ย พร้อมจับตาจังหวะเพิ่มน้ำหนักเมื่อ Term Premium มีแนวโน้มผ่อนคลายลง
สินทรัพย์ทางเลือก ยังคงมีบทบาทในการกระจายความเสี่ยงของพอร์ต โดยเฉพาะทองคำ ที่สามารถใช้เป็นส่วนเสริมของพอร์ตในช่วงที่ตลาดยังเผชิญความไม่แน่นอนจาก Bond Yield และปัจจัยทางการเมือง
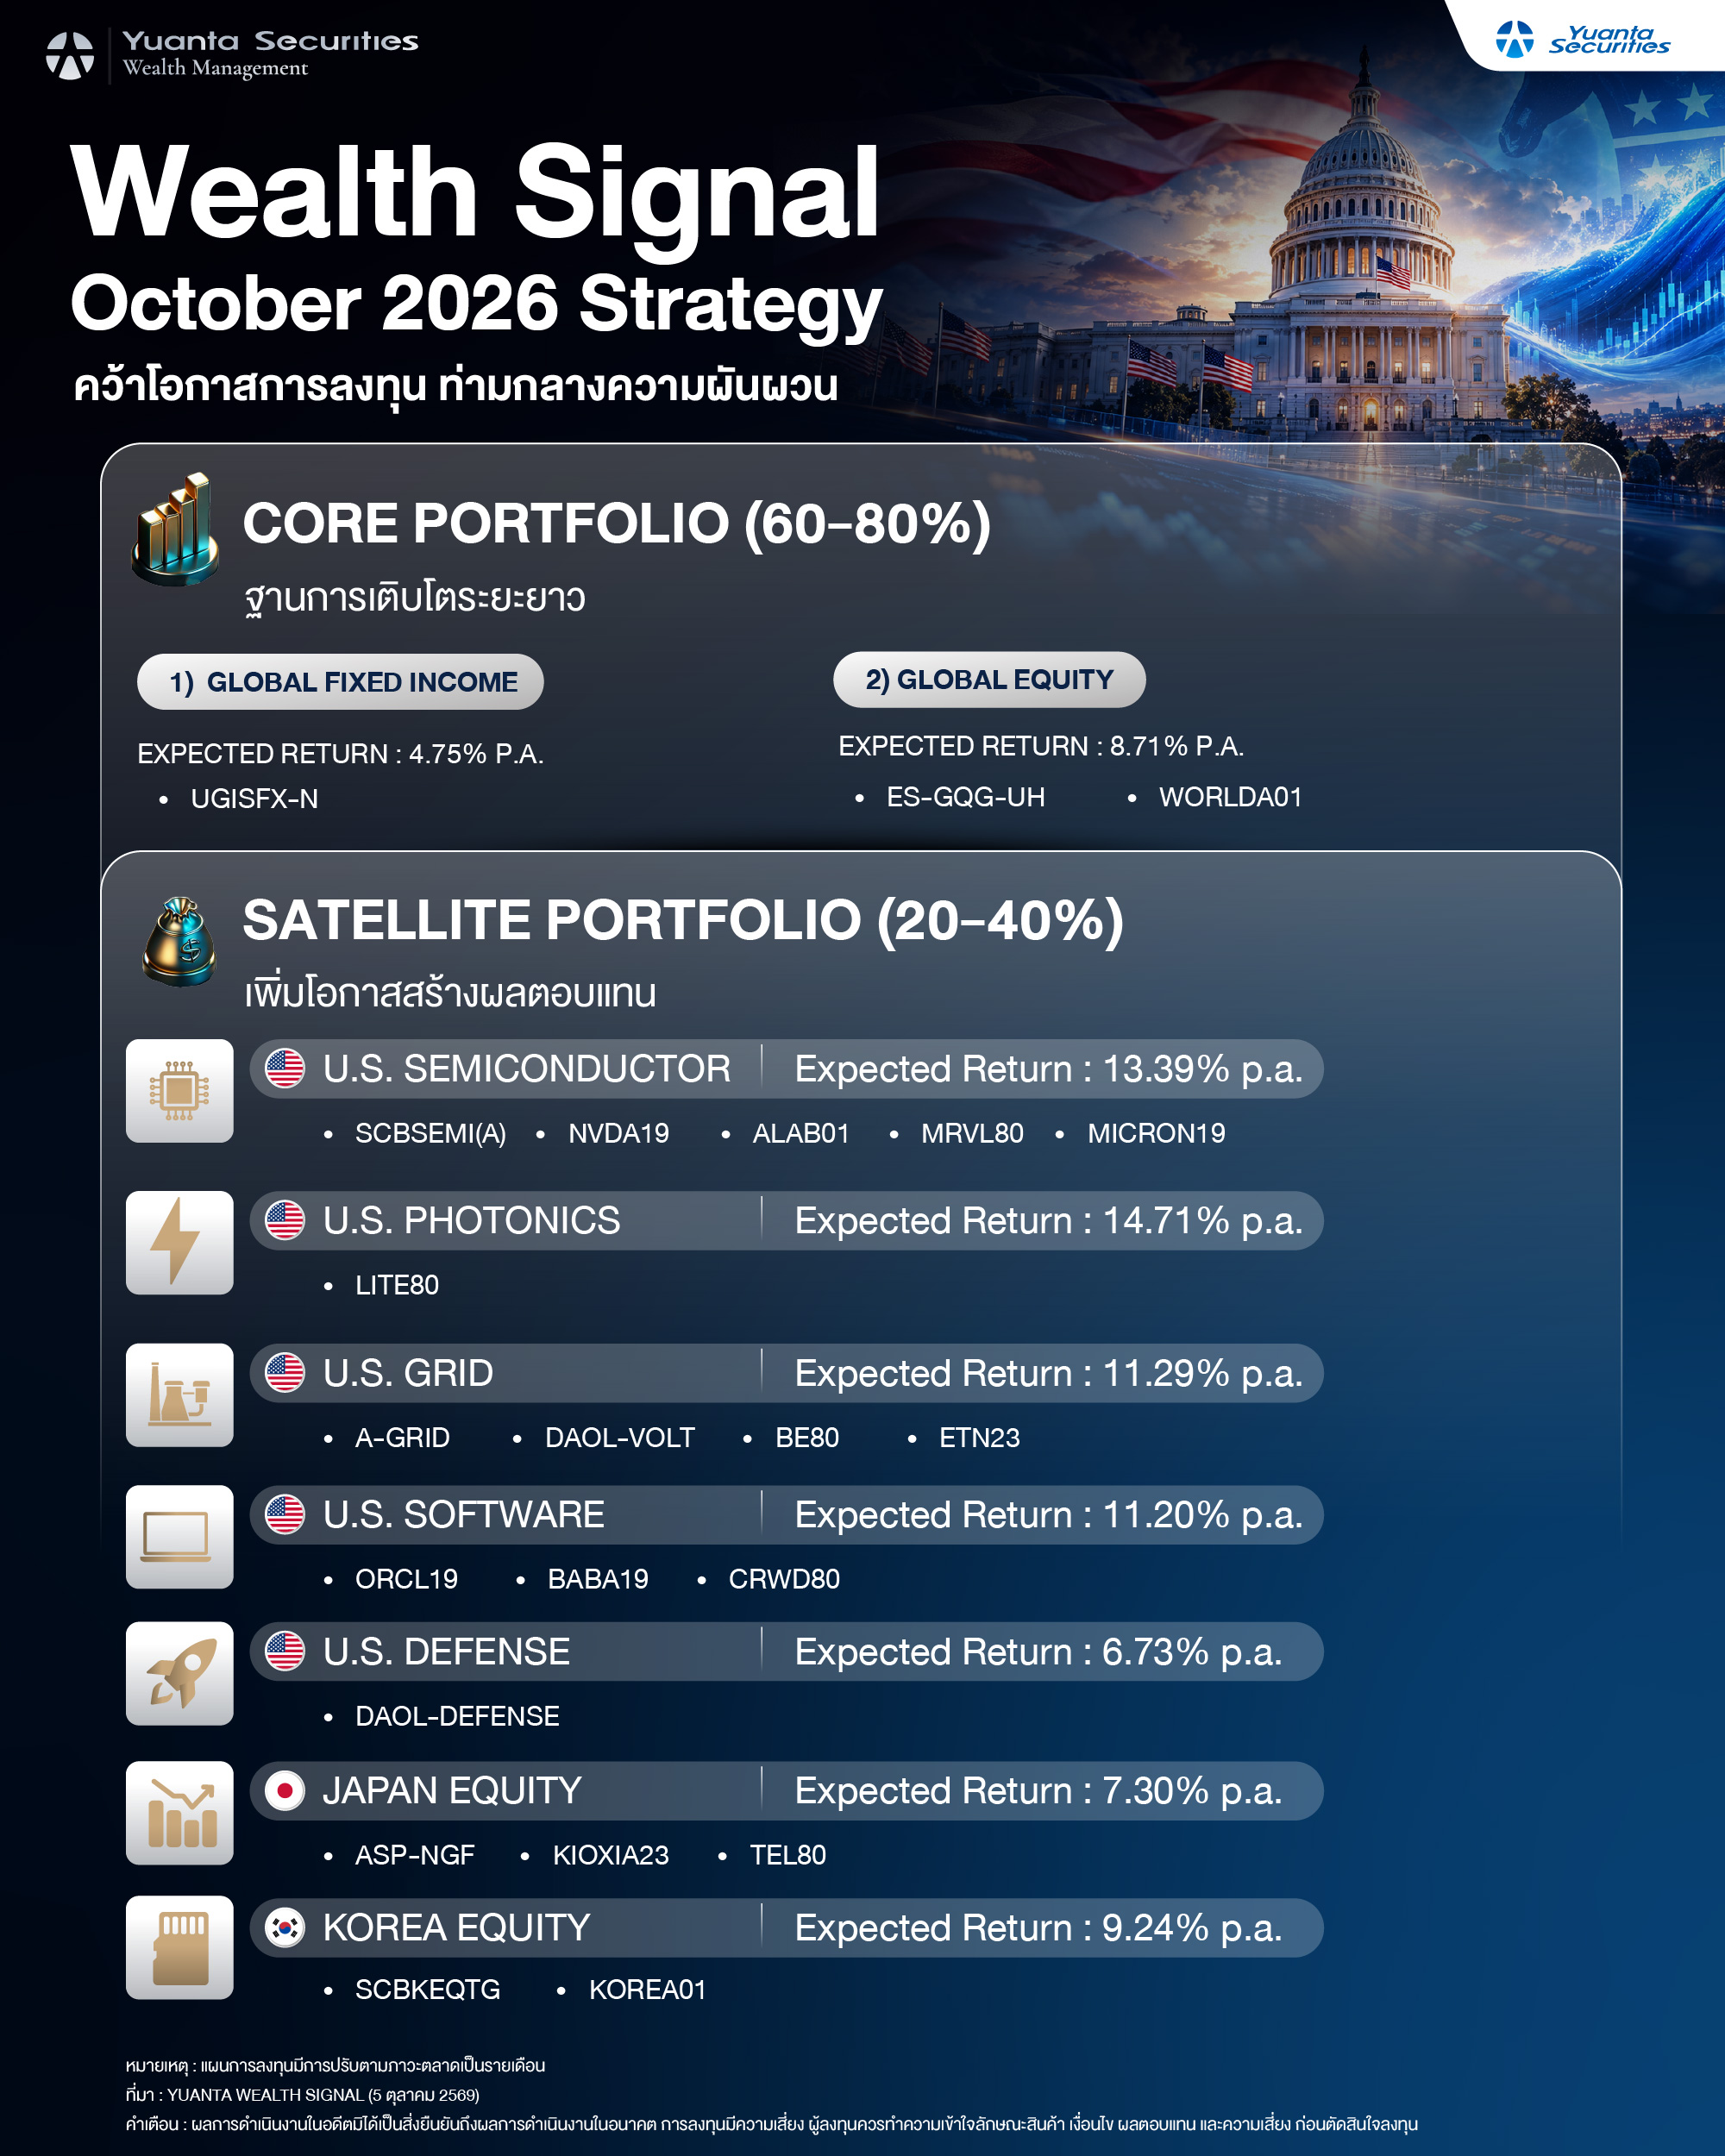
กลยุทธ์การลงทุนแบบ Core & Satellite Portfolio
สำหรับ Core Portfolio สัดส่วน 60–80% ยังคงเป็นฐานหลักของพอร์ตระยะยาว โดยเน้นทยอยลงทุน (DCA) ถือครองต่อเนื่อง และปรับสมดุลพอร์ต (Rebalancing) ตามภาวะตลาด เพื่อมองผ่านความผันผวนระยะสั้นและรักษาเป้าหมายการลงทุนในระยะยาว
ขณะที่ Satellite Portfolio สัดส่วน 20–40% ใช้สำหรับเพิ่มโอกาสสร้างผลตอบแทนจากธีมการลงทุนที่มีศักยภาพ ผ่านกลยุทธ์ทยอยซื้อเมื่อราคาอ่อนตัว (Buy on Weakness) โดยเน้นธีมที่มีแรงส่งของกำไรและแนวโน้มการเติบโตที่ชัดเจน
คำเตือน : ผลการดำเนินงานในอดีตมิได้เป็นสิ่งยืนยันถึงผลการดำเนินงานในอนาคต การลงทุนมีความเสี่ยง ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไข ผลตอบแทน และความเสี่ยง ก่อนตัดสินใจลงทุน
หมายเหตุ : แผนการลงทุนมีการปรับตามภาวะตลาดเป็นรายเดือน
ที่มา : Yuanta Wealth Signal (5 ตุลาคม 2569)
23 เล่ม · เลือกอ่านได้เลย