E-Book Series
Preparing the Field Before the Storm เตรียมพอร์ตให้พร้อม ก่อนความผันผวนมาเยือน | WealthSignal ประจำเดือนก.ย. 69
Wealth Signal ประจำเดือนกันยายน 2569
Wealth Signal ประจำเดือนกันยายน 2569
เดือนสิงหาคมที่ผ่านมา ตลาดการเงินโลกกลับเข้าสู่ภาวะเปิดรับความเสี่ยง (Risk-on) ในช่วงต้นถึงกลางเดือน หลังความตึงเครียดระหว่างสหรัฐฯ และอิหร่านผ่อนคลาย กดราคาน้ำมันให้ปรับตัวลง
ประกอบกับข้อมูลตลาดแรงงานและเงินเฟ้อสหรัฐฯ ออกมาต่ำกว่าคาดการณ์ของตลาด ช่วยลดความกังวลต่อแนวโน้มการปรับขึ้นอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ (Fed) ซึ่งเป็นแรงหนุนให้หุ้นโลก ทองคำ และสินค้าโภคภัณฑ์ปรับตัวขึ้น
อย่างไรก็ตาม ช่วงปลายเดือนตลาดเริ่มกลับมาผันผวน หลังนายเควิน วอร์ช (Kevin Warsh) ส่งสัญญาณว่า Fed ยังจำเป็นต้องควบคุมเงินเฟ้อ ตลาดจึงหันมาเพิ่มโอกาสการปรับขึ้นดอกเบี้ยของ Fed อีกครั้ง
จับตาแรงกดดันจากอุปทานพันธบัตรรัฐบาลสหรัฐฯ (Treasury Supply) ต่อทิศทางตลาด
หนึ่งในปัจจัยสำคัญที่ต้องจับตาคือทิศทางอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ หลังการพิจารณางบประมาณด้านกลาโหมสหรัฐฯ (National Defense Authorization Act : NDAA) วงเงินราว 1.15 ล้านล้านดอลลาร์ ช่วงวันที่ 14 กันยายน อาจนำไปสู่ความต้องการระดมทุนของรัฐบาลที่เพิ่มขึ้น
โดยผลกระทบต่อตลาดจะขึ้นอยู่กับโครงสร้างการออกพันธบัตร หากกระทรวงการคลังเลือกใช้โครงสร้างการกู้แบบสมดุล (Balanced) ผลกระทบต่ออุปทานพันธบัตรอาจอยู่ในระดับจำกัด แต่หากให้น้ำหนักกับพันธบัตรแบบคูปองมากขึ้น (Coupon-heavy) อาจสร้างแรงกดดันเพิ่มเติมต่ออัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี (UST 10Y) และสินทรัพย์ที่มีความอ่อนไหวต่อดอกเบี้ยสูง
Yuanta CIO ประเมินว่า ความผันผวนของทั้งตลาดหุ้นและตลาดพันธบัตรยังมีโอกาสอยู่ในระดับสูง โดยเฉพาะในช่วงก่อนการเลือกตั้งกลางเทอม อย่างไรก็ตาม แรงกดดันจากอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี (UST 10Y) มีแนวโน้มผ่อนคลายลง เมื่อกรอบการกู้ยืมและทิศทางนโยบายมีความชัดเจนมากขึ้น ดังนั้น ความชัดเจนของนโยบายการคลังและโครงสร้างการระดมทุนของรัฐบาลสหรัฐฯ จึงเป็นอีกปัจจัยสำคัญที่ต้องติดตามในระยะถัดไป
วัฏจักร AI เดินหน้าต่อ.. เทคโนโลยีการเชื่อมต่อหนุนโอกาสเติบโตระยะถัดไป
แม้ตลาดจะเผชิญความผันผวนจากปัจจัยเศรษฐกิจมหภาค แต่ปัจจัยพื้นฐานของภาคธุรกิจยังแข็งแกร่ง โดย 87% ของบริษัทในดัชนี S&P 500 รายงานกำไรดีกว่าคาดการณ์ และกำไรรวมไตรมาส 2 ปี 2026 เติบโต 52% เมื่อเทียบกับช่วงเดียวกันของปีก่อน (YoY) ขณะที่ 64% ของบริษัทให้แนวโน้มผลประกอบการเชิงบวก (Positive Guidance) สำหรับไตรมาส 3 โดยมีกลุ่มเทคโนโลยีเป็นแรงขับเคลื่อนสำคัญ
ขณะเดียวกัน วัฏจักรการลงทุนด้าน AI (AI Investment Cycle) กำลังเปลี่ยนจากการเพิ่มฮาร์ดแวร์ (Hardware) เพียงอย่างเดียว ไปสู่การเพิ่มประสิทธิภาพของระบบ เนื่องจากระบบพลังงาน (Power) หน่วยประมวลผลกราฟิก (GPU) หน่วยความจำ (Memory) และระบบเครือข่าย (Network) เริ่มมีอุปทานไม่เพียงพอต่อความต้องการ
ส่งผลให้เทคโนโลยีการเชื่อมต่อ (Connectivity) ตั้งแต่ CXL, ระบบเชื่อมต่อทองแดงประสิทธิภาพสูง (Advanced Copper), ระบบโครงข่ายเชื่อมต่อ (Fabric) ไปจนถึงเทคโนโลยีการสื่อสารด้วยแสง (Optics) มีบทบาทมากขึ้นในการเพิ่มประสิทธิภาพการประมวลผลต่อการใช้พลังงาน (Compute per Watt) โดยการเปลี่ยนผ่านสู่ระบบ 1.6T และสถาปัตยกรรมการเชื่อมต่อด้วยแสง (Optical Architecture) รุ่นใหม่ยังอยู่ในช่วงเริ่มต้น จึงมีโอกาสสนับสนุนการเติบโตของกำไรในระยะถัดไป
ภายใต้บริบทดังกล่าว Yuanta CIO ยังคงมองว่า ความผันผวนในเดือนกันยายนเป็นจังหวะสำหรับการทยอยสะสม มากกว่าการลดความเสี่ยงออกจากตลาดทั้งหมด โดยเน้นกลยุทธ์ คัดเลือกสินทรัพย์ กระจายความเสี่ยง และทยอยสะสมเมื่อราคาอ่อนตัว (Buy on Weakness) พร้อมให้ความสำคัญกับสินทรัพย์และธีมการลงทุนที่มีความชัดเจนของแนวโน้มกำไร (Earnings Visibility) สูง
กลยุทธ์การลงทุนแบบ Core & Satellite Portfolio
สำหรับ Core Portfolio สัดส่วน 60-80% ยังคงเป็นฐานหลักสำหรับการเติบโตของพอร์ตในระยะยาว โดยเน้นทยอยลงทุน (DCA) และปรับสมดุลพอร์ต (Rebalancing) อย่างสม่ำเสมอ พร้อมกลับมาให้น้ำหนักกองทุนที่ไม่ได้ป้องกันความเสี่ยงจากอัตราแลกเปลี่ยนมากขึ้น หลังเงินบาทแข็งค่าราว 3% ในช่วงที่ผ่านมา
ขณะที่ Satellite Portfolio สัดส่วน 20–40% เน้นเพิ่มโอกาสสร้างผลตอบแทนเชิงรุกผ่านกลยุทธ์ทยอยซื้อเมื่อราคาอ่อนตัว (Buy on Weakness) ประมาณ 5–10% ต่อสถานะ โดยปรับบางส่วนจากกลุ่มเซมิคอนดักเตอร์ไปสู่ธีมการเชื่อมต่อและระบบออปติคส์สำหรับ AI (AI Connectivity/Optics) ซึ่งมีแนวโน้มการเติบโตของกำไรเร่งตัวขึ้นในระยะถัดไป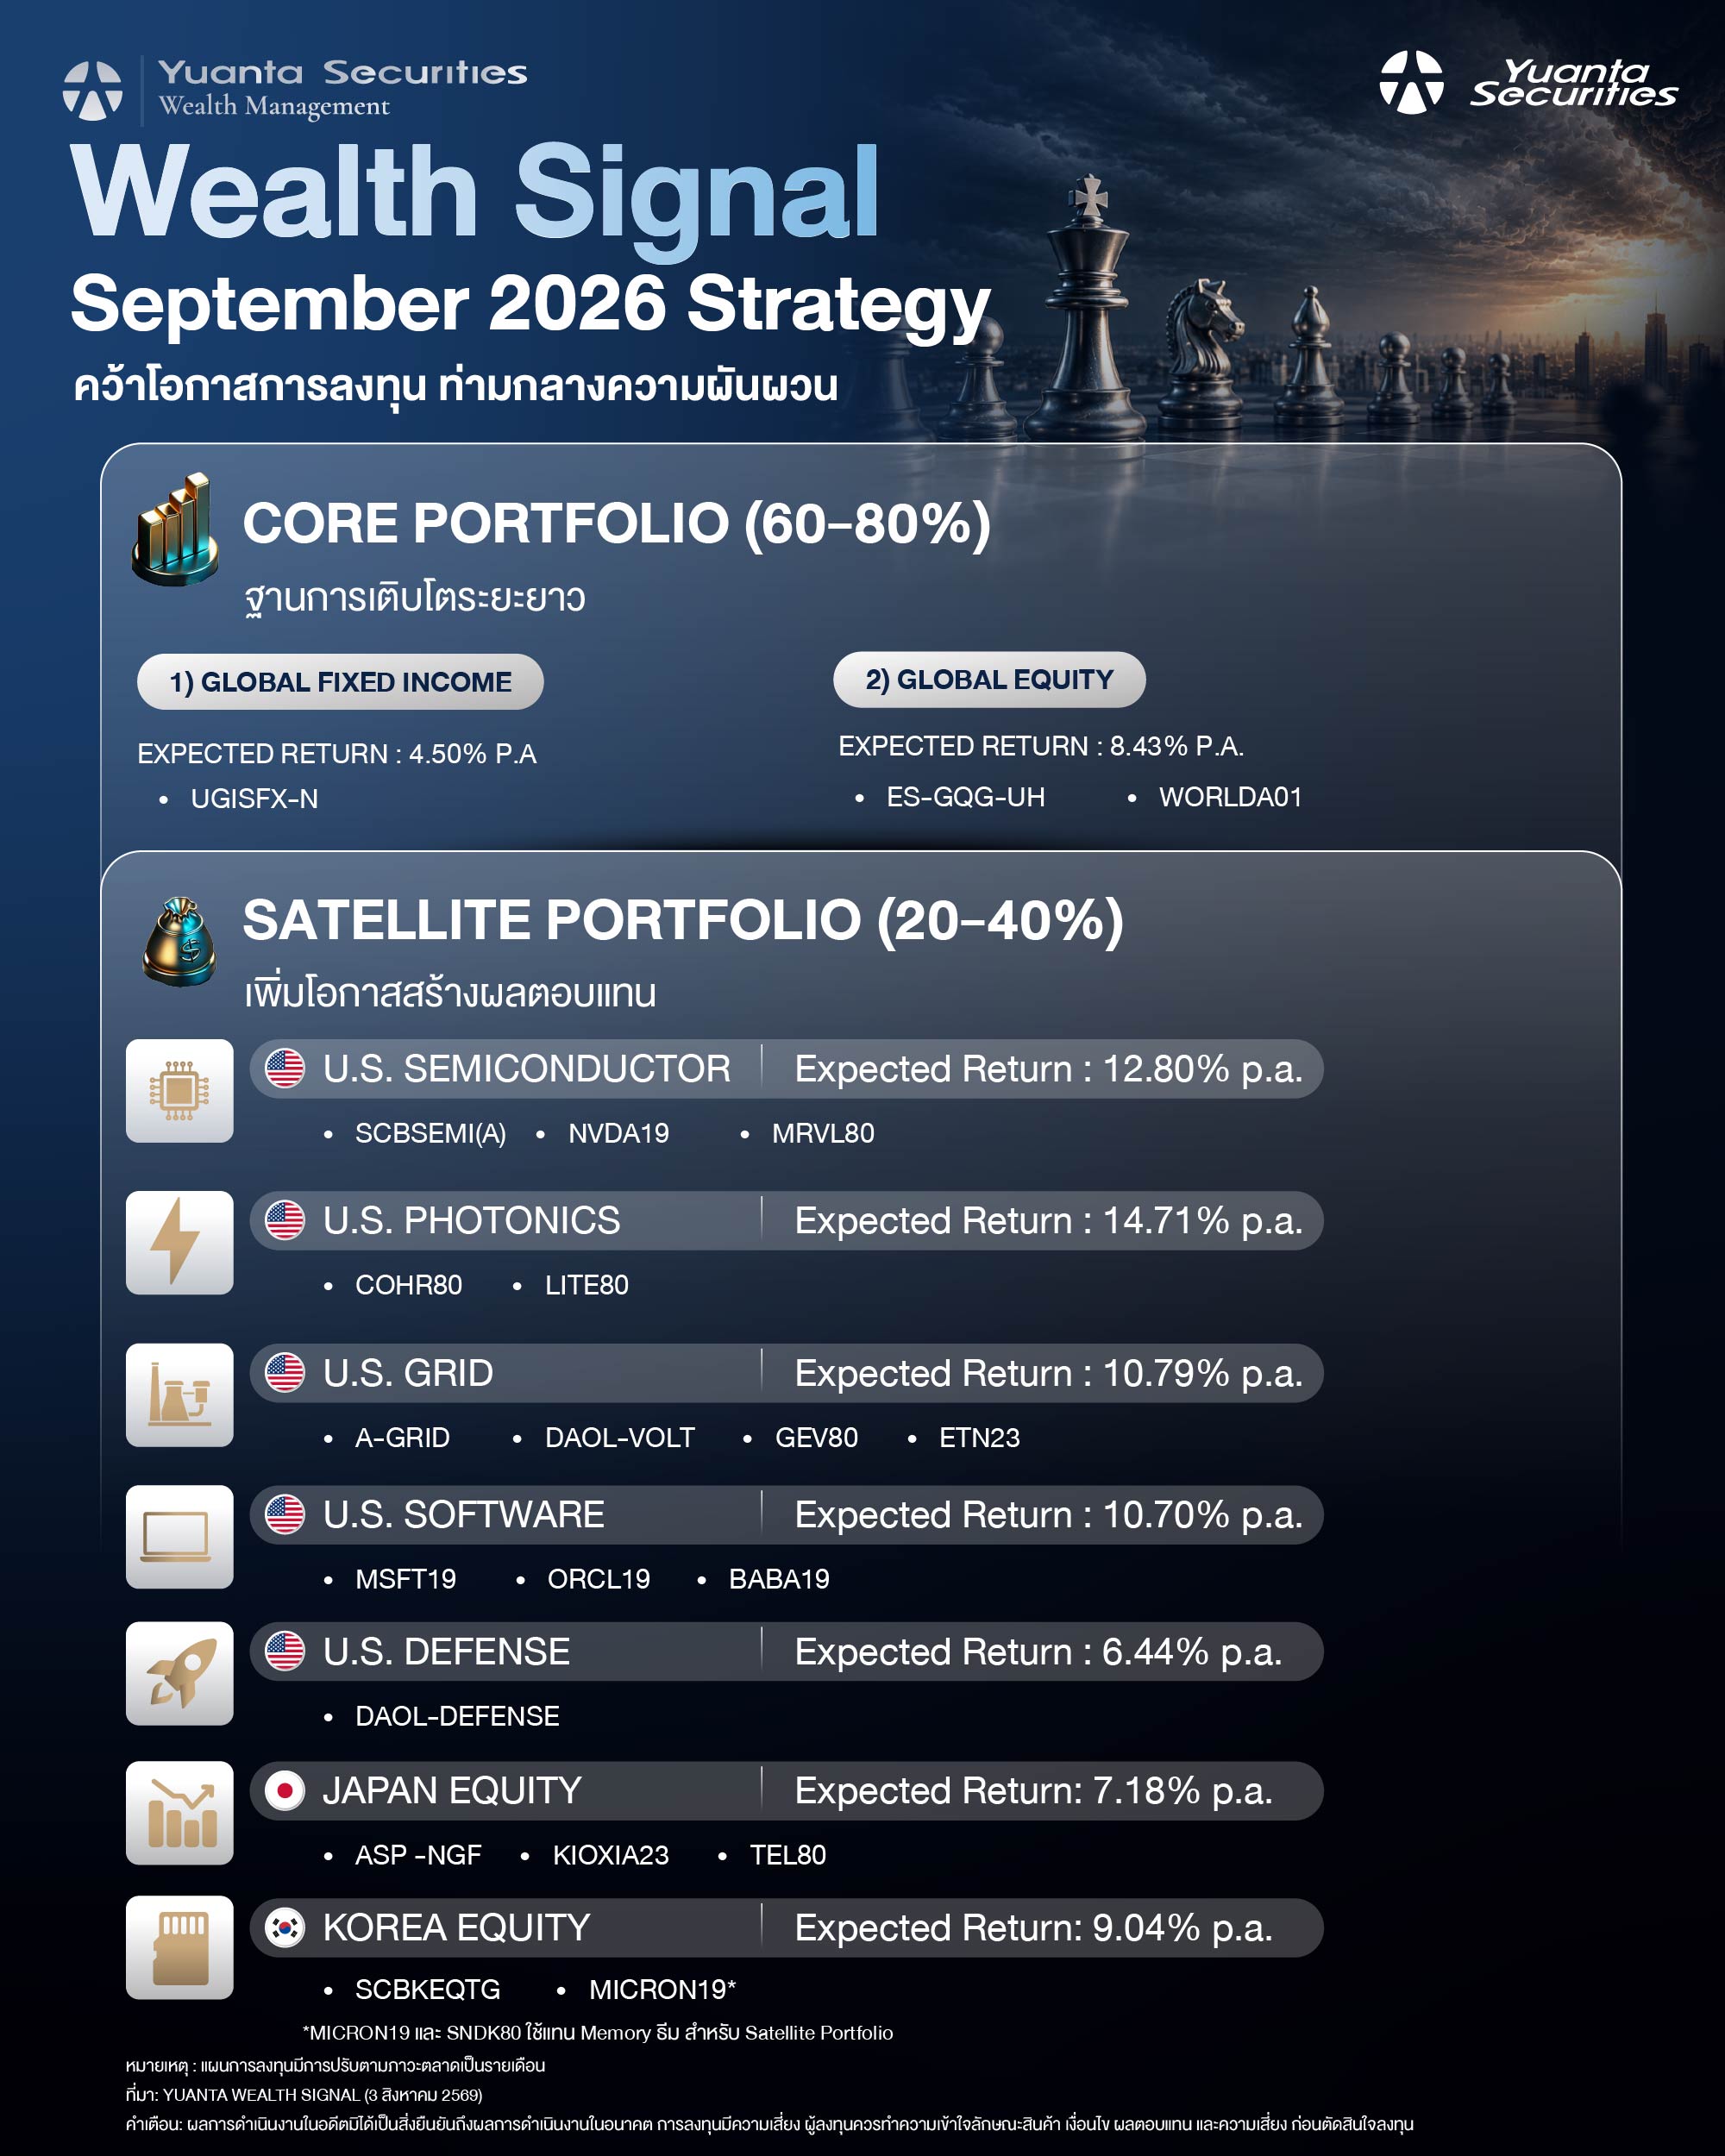
คำเตือน : ผลการดำเนินงานในอดีตมิได้เป็นสิ่งยืนยันถึงผลการดำเนินงานในอนาคต การลงทุนมีความเสี่ยง ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไข ผลตอบแทน และความเสี่ยง ก่อนตัดสินใจลงทุน
หมายเหตุ : แผนการลงทุนมีการปรับตามภาวะตลาดเป็นรายเดือน
ที่มา : Yuanta Wealth Signal (31 สิงหาคม 2569)
23 เล่ม · เลือกอ่านได้เลย